01
换一份工作,你交了好几年的保险,可能直接变成废纸。
这不是危言耸听,而是意外险理赔领域最高发的拒赔诱因之一。
绝大多数人买保险时,都知道要如实告知职业;但几乎没人会留意:职业告知不是 “一填永逸” 的。
一旦你更换工作、职业风险等级上升,哪怕一直按时足额交保费,出险后也完全可能超出保单的承保范围,直接被拒赔。
我们近期处理的一起咨询极具代表性:用户从办公室内勤岗位转行成为外卖骑手,此前按低风险职业投保的 50 万意外险,在骑车摔伤申请理赔时,被保险公司以「职业类别与投保登记不符」为由提出重新核定,这份保单差一点就彻底失效。
而现实里,90% 的人在换工作时,根本不会想起给自己的保单做一次职业变更。
02
说真的,换工作这件事,现在太普遍了。
被优化了去跑网约车,主业之外摆个摊,周末帮人装个空调挣外快……谁能一辈子只干一个工种?
可大部分人换工作的时候,想的都是工资、社保、房租,没几个人会想起抽屉里那份保单。
网上对这事也吵得厉害,两派声音都很有市场:
一派说:“投保时职业填的是真的就行,之后换工作关保单什么事?”
另一派说:“职业风险变高必须告知保险公司,这是法律规定的,不告知就拒赔!”
两派都没说到位。
所谓“法律规定”,其实出自保险法第52条——但那条写在财产保险那一章,管的是你的车、你的房,不是你的人。人身险保的是命,人本来就会老、会病,保险公司定价时早把这些算进去了,所以人身险压根没有“风险变高必须报告”的强制义务。
那到底要不要说?
记住一句话:不看你换了什么工作,看你买的是什么险。
03
一张表看懂,建议截图保存:
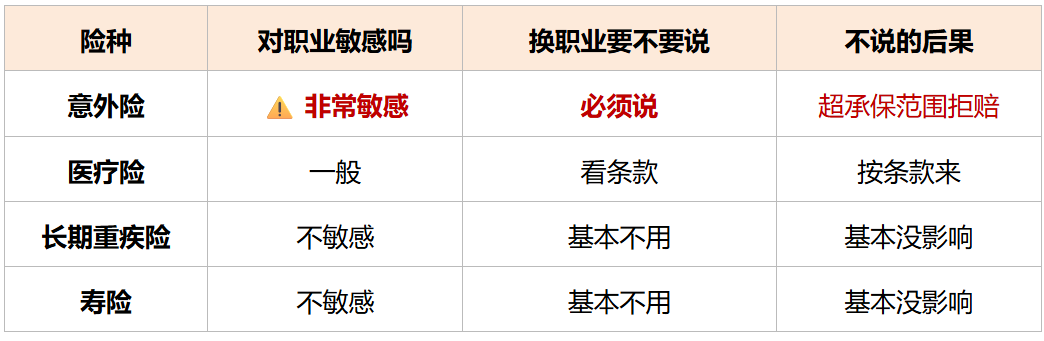
看出来了吧? 容易“翻脸”的是意外险,其次是医疗险。(每家保险公司产品的约定会不一样,重疾险、寿险也建议看条款哦,具体以保单约定为准)
绝大多数意外险都藏着一条约定:职业变更义务,10天内书面通知保险公司。你不说,出事时新职业又属于“拒保类”,那就真的不赔——保费白交,保障归零。
04
这三个坑,看看你身边有没有人正在踩:
❶ 投保时就把职业“往低了填”。
嘴上是“产品销售”,实际天天开货车送货;把“工地小工”写成“务农”。看着是小事,理赔时保险公司一查工作证、同事证言,甚至翻翻你朋友圈的工作照——职业不符,轻则少赔,重则拒赔解约。
❷ 有副业,但只按主业买。
白天写字楼白领,晚上跑外卖。很多意外险对“干高危活期间”出的事直接免责。你拿白领的保单,去赌深夜马路上的风险,赌赢了省钱,赌输了医药费得自己扛。
❸ 换工作后,把保单忘得一干二净。
这是太多人踩的。辞职、转行、上工地、跑运输……人生翻篇了,保单还停在上一页。等出险那天才想起来,一切都晚了。
05
每次处理这类咨询,我们都挺感慨的。
大家买保险,图的不过是“万一”两个字——万一出事,有人兜底。可一份保单能不能赔,往往不取决于出事那天,而取决于买的时候有没有人帮你问清楚、变的时候有没有人提醒你改过来。
卖一张保单很容易,难的是保单之后那些漫长日子里的惦记。
这也是蜗牛保险一直在坚持的事。在我们这儿,投保不是服务的结束,而是开始:买之前,顾问会把你的职业、工作内容一条条问准,不图省事、不含糊过关;买之后,你换工作、换城市、结婚生子,人生每一次大变化,我们都希望有人提醒你一句——“哎,你的保单要不要跟着调一下?”
我们的努力很朴素:让每一分钱保费都花得明白,让每一次理赔都走得顺畅。因为我们始终相信,保险不只是一纸合同,它是风险砸下来的那一刻,一个家稳稳的底气。
如果你最近刚换了工作、正在搞副业,或者压根想不起自己保单上填的是什么职业——别猜了,来找蜗牛保险的顾问聊一聊。
花十分钟确认的事,别用一场拒赔来学。
温馨提示:不同产品的职业变更规则以合同条款为准,拿不准的,一定问专业顾问。